Nuo 2015 m. liepos 1 d. Lietuvoje įsigaliojo reikšmingas Pridėtinės vertės mokesčio (PVM) įstatymo pakeitimas, pagal kurį statybos ir remonto darbams taikomas atvirkštinio apmokestinimo mechanizmas pagal PVMĮ 96 straipsnį. Ši priemonė sukurta siekiant užtikrinti efektyvesnį PVM surinkimą, didinti skaidrumą statybų sektoriuje ir minimalizuoti riziką, kad PVM apskritai nebus sumokėtas.
Kas yra atvirkštinis PVM ir kam jis taikomas?
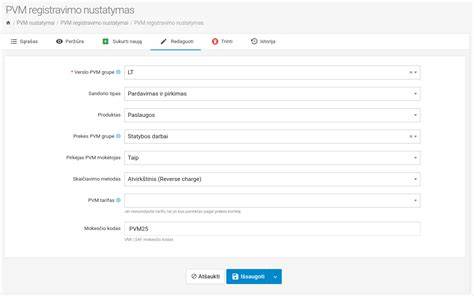
Atvirkštinis PVM reiškia, kad prievolė apskaičiuoti ir sumokėti PVM perkeliama iš pardavėjo pirkėjui. Įprastiniu atveju PVM apskaičiuoja ir sumoka pardavėjas, o atvirkštinio PVM atveju - pirkėjas. Atvirkštinis PVM taikomas tik tiems subjektams, kurie yra PVM mokėtojai.
PVM įstatyme numatytas baigtinis atvejų sąrašas, kada taikomas atvirkštinis PVM: atliekant statybos darbus; gerinant pastato ar statinio būklę; perimant nuosavybės teisės objektus; taip pat tam tikroms prekėms (pvz., elektronikai nuo 2019 m.).
Kada statybos darbams taikomas atvirkštinis PVM?
- Atvirkštinio PVM mechanizmas taikomas visiems statybos darbams nuo 2015-07-01, nepriklausomai nuo to, kada sudarytos statybos rangos sutartys.
- Mechanizmas taikomas naujo statinio statybos, statinio rekonstravimo, kapitalinio ir paprastojo remonto, statinio nugriovimo ir specialiesiems statybos darbams (pvz., šilumos, vandentiekio tinklų montavimas, liftų montavimas, saulės kolektorių montavimas bei jų remontas jau pastatytuose statiniuose).
- Tiek naujo kelio tiesimas prie statomų pastatų, tiek bet kokio kelio tiesyba ar remontas laikytini statybos darbais, kuriems taikomas atvirkštinis PVM.
Išimtys ir neapimtos paslaugos
- Atvirkštinis PVM netaikomas statinio projektavimui, statinio projekto priežiūrai, projekto ekspertizei, statybos techninei priežiūrai, statybiniams tyrimams, geodeziniams ir kadastriniams matavimams bei panašiems darbams.
- Tais atvejais, kai tiekiamos prekės, kurios pradiniame tiekimo etape parduodamos rangovui (pvz., statybinių medžiagų gamybos arba prekybos įmonė parduoda medžiagas rangovui), atvirkštinis mechanizmas netaikomas. Išimtis - kai prekės tiekiamos kartu su montavimo paslauga pagal vieną sutartį ir neturi atskiro savarankiško tikslo - tokiu atveju jų vertė įskaitoma į statybos paslaugų vertę.
- Atvirkštinis PVM netaikomas, jei pirkėjas (užsakovas) nėra PVM mokėtojas arba jei pirkėjas yra „neapmokestinamasis“ PVM mokėtojas, užsiregistravęs tik prekių įsigijimui iš kitų ES valstybių narių.
- Atvirkštinis PVM netaikomas fiziniams asmenims, kurie įsiregistravę PVM mokėtojais tik dėl tam tikros veiklos, bet statybos darbus užsako sau asmeniškai (pvz., savo gyvenamojo namo statybai), nebent jie nurodo PVM kodą ir sandoris susijęs su jų vykdoma ekonomine veikla.
Atvirkštinio PVM taikymas grandinėje ir statybos valdymas
Atvirkštinio apmokestinimo mechanizmas taikomas statybos darbams visuose jų vykdymo etapuose (grandinėje): tiek užsakovui, perkančiam statinio statybos darbus iš rangovo, tiek rangovui perkančiam darbus iš subrangovo, tiek subrangovui perkančiam darbus iš subsubrangovo ir t. t. Statybai valdyti pasamdytai įmonei gali būti suteikta teisė savo vardu sudaryti sutartis su rangovais užsakovui priklausančio objekto statybos darbams atlikti ir vėliau perduoti šiuos darbus užsakovui; tokiais sandoriais statybos valdymo paslaugos PVM įstatymo nuostatų taikymo tikslais nelaikomos statybos darbais ir joms netaikomas atvirkštinis PVM (statybos valdymo įmonė veikia kaip neatsiskleidęs tarpininkas).
PVM sąskaitos faktūros ir apskaitos aktualijos
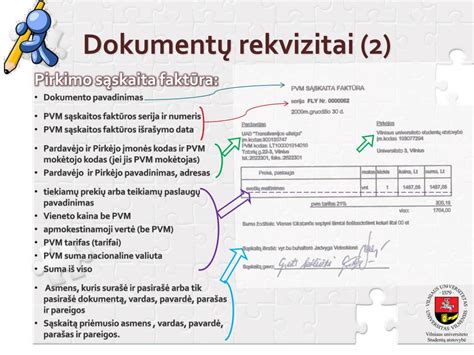
Statybos darbų vykdytojas privalo išrašyti PVM sąskaitą faktūrą už atliktus statybos darbus ir, vadovaudamasis PVMĮ 80 str. 1 d. 17 p., įrašyti nuorodą „Atvirkštinis apmokestinimas“. Sąskaitoje turi būti nurodyta apmokestinamoji vertė (kaina be PVM) ir taikomas 21 proc. tarifas - paslaugų teikėjas privalo apskaičiuoti PVM sumą (teoriškai), tačiau pirkėjas (užsakovas) ją apskaičiuoja ir moka į biudžetą.
Pirkėjas, būdamas apmokestinamuoju asmeniu - PVM mokėtoju, turi išskaičiuoti ir sumokėti į biudžetą apskaičiuotą statybos darbų PVM, net jei paslaugų teikėjo išrašytoje sąskaitoje faktūroje nėra atitinkamos nuorodos. Atsiskaitydamas su paslaugų teikėju už statybos darbus, pirkėjas sumoka atlygį be sąskaitoje nurodytos apskaičiuotosios PVM sumos.
Svarbu: nuo statybos darbų apskaičiuotą atvirkštinį PVM pirkėjas ne tik atskaito, bet ir registruoja kaip pardavimo PVM. Paslaugų teikėjas turi teisę įtraukti pirkimo PVM, susijusį su statybos darbams įsigytomis prekėmis bei paslaugomis, į PVM atskaitą, nes tokio pobūdžio paslaugų teikimas už atlygį laikomas PVM apmokestinama veikla.
PVM apskaitos praktiniai aspektai ir pinigų srautai
Taikant atvirkštinį PVM, pinigų srautai keičiasi: mokėtina suma yra suma be PVM, pirkėjas PVM tiekėjui nemoka ir negali jo susigrąžinti iš karto. Dėl to tiekėjai (rangovai) netenka PVM surinkimo finansavimo šaltinio, o pirkėjams atsiranda prievolė apskaičiuoti pardavimo PVM savo deklaracijoje ir, esant teisėms, vienu metu jį traukti į atskaitą.
Tokie pokyčiai gali apsunkinti apskaitą ir sukelti praktinių problemų, todėl įmonėms rekomenduojama naudotis specializuotomis buhalterinėmis paslaugomis, kad būtų išvengta brangių klaidų.
Teisiniai pokyčiai, VMI komentarai ir praktiniai neaiškumai
Per keturis mėnesius po 2015-07-01 Valstybinė mokesčių inspekcija (VMI) kelis kartus keitė ir tikslino komentarus dėl statybos ir remonto darbų apmokestinimo, paskelbdama svarbius priedus: 1) statinių sąrašą, kuriems taikomas PVMĮ 96 str.; 2) statybos darbų sąrašą; 3) paaiškinančiąją lentelę, kurioje panašūs darbai skirstomi pagal 96 str. taikymą arba netaikymą.
Galutinį statybos darbų sąrašą VMI paskelbė 2015-10-20, bet sąrašas sudarytas be aiškios logikos ir neabėcėliniu principu, todėl daugelis darbų kelia abejonių, ar jie priskiriami statybos darbams. Dėl to perkantiems arba parduodantiems paslaugas būtina atidžiai perskaityti šį sąrašą ir patikrinti, ar 96 str. nuostatos taikomos konkrečiam atvejui.
Verta paminėti keletą ginčytinų VMI komentaro punktų: langų, liftų ir pan. pardavimas su montavimu pagal vieną sutartį - pripažįstamas kaip statybos darbai, tačiau jei yra dvi sutartys (viena prekių pardavimui, kita montavimui), prekių pardavimui 96 str. netaikomas. Taip pat pateiktas paaiškinimas, kad daugiabučių modernizavimo atveju statybos darbų pirkėjais yra daugiabučio savininkai, o ne administruojantis asmuo.
Praktinės pasekmės ir atsakomybė
- Siūloma, kad statybos dalyviai (užsakovai, rangovai) prieš sudarydami statybos rangos sutartį išsiaiškintų klausimus, susijusius su atvirkštinio PVM taikymu.
- Atvirkštinis PVM privalo paskatinti užsakovus atidžiau planuoti statybas ir investicijas, nes jie tampa PVM mokėtojais ir įsipareigoja valstybei.
- Įvestas mechanizmas turėtų mažinti rangovų finansinius įsipareigojimus ir didinti užsakovų atsakomybę iki rangos darbų pabaigos, taip mažinant „fenikso sindromo“ ir neteisėtų veiklos perkėlimų riziką.
Konkrečios situacijos ir pavyzdžiai
- Jeigu užsakovas yra JK įmonė, turinti LT PVM kodą, statybos darbams taikomas atvirkštinis PVM pagal PVMĮ 96 str. 1 d. 3 punktą.
- Įtempiamų lubų gamyba ir pardavimas su montavimo darbais turėtų būti apmokestinamas atvirkštiniu PVM; tuo tarpu tik įrangos pardavimas atvirkštiniu PVM neapmokestinamas.
- Angaro surinkimo darbai turėtų būti laikomi statybos darbais, kuriems taikomas atvirkštinis PVM.
- Apmokestinant kondicionierių remonto darbus reikėtų vadovautis VMI paskelbtu statybos darbų sąrašu: kondicionavimo, vėdinimo, vėsinimo, šildymo sistemų montavimo darbai gali būti laikomi statybos darbais, tačiau kondicionierių remonto darbai (pvz., variklio keitimas) nėra statybos darbai.
- Langų, liftų ir pan. pardavimas su montavimu pagal vieną susitarimą-tai statybos darbai; tačiau jeigu pardavimas ir montavimas yra atskiromis sutartimis, prekių pardavimui 96 str. netaikomas.
Klaidos taisymas ir atgalinė taikymo seka
Jeigu klaida atvirkštinio PVM taikyme pastebėta praėjus pusei metų nuo statybos darbų užbaigimo, ją reikės taisyti. Be to, VMI patikslinimai (pvz., RM-22410 rašte paskelbtas statybos darbų sąrašas) taikomi atgaline data: jei pagal ankstesnius VMI arba Aplinkos ministerijos raštus buvo aiškinta kitaip, asmenys privalo patikslinti PVM apskaitą pagal naujausią komentarą. Jei dėl to bus paskaičiuojami delspinigiai, galima kreiptis į VMI dėl jų atleidimo pagal Mokesčių administravimo įstatymo nuostatas, tačiau delspinigiai automatiškai nebus panaikinami.
Praktiniai apskaitos pavyzdžiai ir buhalterinė korespondencija
Atvirkštinio PVM apskaita dažnai reikalauja papildomų FR0600, FR0672 formų laukų (pvz., FR0672 formoje 11 ir 16 laukeliai). Praktinė korespondencija gali būti tokia: pirkėjo apskaita registruoja pardavimo PVM, o tiekėjo apskaita - pardavimų PVM nurodymą, tačiau konkreti korespondencija priklauso nuo esančių apskaitos standartų ir įmonės buhalterinės praktikos.
Problemos, kritika ir rekomendacijos
Statybos verslo atstovai pažymėjo, kad įstatymo pakeitimo aiškinamajame rašte buvo deklaruota siekiamybė subalansuoti finansinių srautų sistemą, tačiau praktikoje VMI administraciniai sprendimai kelia papildomų problemų. Pavyzdžiui, statybinių medžiagų pirkimui atvirkštinis PVM netaikomas, todėl rangovai kaupiasi dideles PVM permokas, kurias valstybė grąžina per ilgą terminą (pvz., iki 6 mėn.). Dėl to rangovams kyla likvidumo problemos.
LSA pritarė atvirkštinio PVM iniciatyvai, tačiau tikisi, kad poįstatyminiai aktai bus sukurti subalansuotai. Praktikoje trūko reikiamų nuostatų ir aiškumo, o VMI komentarų kaita 2015 m. sukėlė papildomų neaiškumų. Todėl rekomenduojama:
- Prieš sudarant sutartis, aiškiai nustatyti, ar taikomas atvirkštinis PVM ir kuriems darbams jis taikomas.
- Rengtis buhalterinę apskaitą ir FR formų pildymą iš anksto, konsultuotis su kvalifikuotais buhalteriais.
- Saugoti sutartis ir sąskaitas faktūras su aiškiai nurodyta nuoroda apie atvirkštinį apmokestinimą.
- Esant neaiškumams, kreiptis į VMI ar teisininkus bei, jei reikia, koreguoti PVM apskaitą laikantis naujausių VMI komentarų.
Dažnai užduodami klausimai
Ar subrangovų samdymas keičia atvirkštinio PVM taikymą?
Atvirkštinis PVM taikomas visiems statybos grandinės dalyviams, kurie yra PVM mokėtojai: užsakovui, rangovui, subrangovui ir t. t. Subrangovų samdymas pats savaime nekeičia taikymo principų - svarbu, kad sandoriai atitiktų PVM įstatymo nuostatas.
Ar tam tikri remonto darbai (pvz., kondicionierių remontas) yra statybos darbai?
Kondicionierių montavimo darbai gali būti priskiriami statybos darbams, tačiau kondicionierių remonto darbai (pvz., variklio keitimas) paprastai nėra statybos darbai. Reikia vadovautis VMI paskelbtu statybos darbų sąrašu.
Kaip elgtis, jei paslaugų teikėjo sąskaitoje nėra nuorodos „Atvirkštinis apmokestinimas“?
Net jei paslaugų teikėjo sąskaitoje faktūroje nėra atitinkamos nuorodos, pirkėjas, būdamas PVM mokėtoju, pats turi išskaičiuoti ir sumokėti apskaičiuotą statybos darbų PVM į biudžetą.
Pastabos dėl teisinių komentarų ir konsultacijų
Atkreipiame dėmesį, kad pateikti komentarai yra bendro pobūdžio ir gali būti laikomi informacine medžiaga. Konkrečiais atvejais (ypač ginčuose ar painiose situacijose) reikalinga atskiroje teisinėje arba buhalterinėje analizėje paremtą konsultaciją. Straipsnio autorės nuomonė negali būti naudojama individualiame teisminiame ginče be atskiros teisinės analizės.
Webinar preview: Tax Planning for Roth Conversions
Santrauka aktualiausių teisės aktų ir dokumentų
| Data / dokumentas | Turinys / reikšmė |
|---|---|
| 2015-07-01 | Įsigalioja PVMĮ 96 str. - atvirkštinis apmokestinimas statybos darbams |
| 2015-06-2015-10 | VMI keičia ir tiksina komentarus, prideda statinių ir darbų sąrašus, paaiškinančias lenteles |
| 2015-10-20 | VMI paskelbė galutinį, detalesnį statybos darbų sąrašą (taikomas atgaline data) |
Atvirkštinis PVM statybos darbams reiškia esminį pokytį mokesčių administravimo praktikoje statybų sektoriuje ir reikalauja tiek iš rangovų, tiek iš užsakovų didesnio dėmesio sutartims, sąskaitoms faktūroms ir PVM apskaitos tvarkai.
tags: #stalvirsis #ir #jo #pakeitimas #atvirkstinis #apmokestinimas