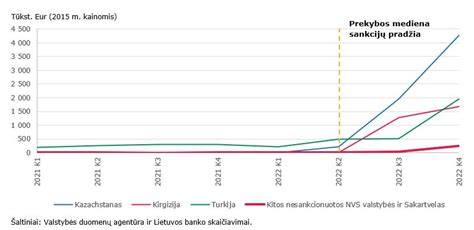
K. Vasiliauskas pastebėjo, kad 2022 m. prasidėjus Rusijos karinei invazijai į Ukrainą, Lietuvos medienos pramonė susidūrė su gamybos problemomis. Vis dėlto medienos importo struktūros duomenys rodo, kad rusiškos ir baltarusiškos medienos importo dalies mažėjimas yra ženkliai didesnis nei medienos importo dalies iš nesankcionuotų šalių padidėjimas. K. Vasiliauskas dėstė, kad Lietuvos medienos pramonės įmonėms susiduriant su medienos tiekimo problemomis, 2022 m. „2022 m. Daugiausiai padidėjo medienos importo iš Kazachstano, Kirgizijos ir Turkijos lygis. Importo iš kitų analizuojamų valstybių lygis padidėjo nedaug, nors dėl žemos bazės efekto daugelio šalių atveju importas padidėjo daugiau nei 100 kartų, lyginant 2022 m. ir 2021 m.
Medienos importo iš nesankcionuotų NVS šalių duomenys negali paneigti viešoje erdvėje pasklidusios informacijos, kad prekybos ribojimai rusiškai ir baltarusiškai medienai yra bandomi apeiti kuriant fiktyvius mechanizmus, leidžiančius nuslėpti medienos kilmės šalį, ir eksportuojant sankcionuotą medieną per nesankcionuotas šalis. Siekiant nustatyti, kokią sumažėjusio medienos importo iš Rusijos ir Baltarusijos dalį pakeitė padidėjusi medienos importo iš nesankcionuotų NVS šalių, Turkijos ir Sakartvelo dalis, buvo palyginti 2022 m. ir 2021 m. Palyginimas rodo, kad medienos importo iš Rusijos ir Baltarusijos dalis visame medienos importe sumažėjo 39,4 proc. punkto - nuo 41 proc. (2021 m. antrąjį pusmetį) iki 2 proc. (2022 m. antrąjį pusmetį). Nesankcionuotų NVS, Turkijos ir Sakartvelo importo dalis per tą patį laikotarpį padidėjo nuo 0 iki 4 proc. Daugiausia padidėjo medienos importo iš Kazachstano, Kirgizijos ir Turkijos dalis.
I. Transporto sektorius Lietuvoje šiuo metu yra visiškai „nepriklausomas“. Galima atsigabenti naftos per Būtingės terminalą ir ją perdirbti Mažeikių gamykloje. Gali atsigabenti jau pagaminto automobilinio kuro. Tiesa, beziną/dyzeliną Mažeikiuose gamina Lenkijos įmonė iš Rusiškos naftos, o už kurą mokame kiek daugiau nei kaimynai, bet „kranelio“ niekas nebeužsuks, kaip kad buvo po nepriklausomybės paskelbimo. Kad kuras sunkiai įperkamas didesnei tautos daliai akivaizdu, bet kaltinti monopolisto niekaip neišeina. Taigi kaltinama rinka (pamąstymui: kuro kainoje mokesčiai sudaro daugiau apie pusę). Realiai galimybių sumažinti šią kainą Lietuvoje nėra (nebent sumažinti akcizą ar naudoti daugiau biopriedų), bet ir kaina didėti dėl „apsistumdymo“ vietinėje rinkoje taip pat neturėtų.
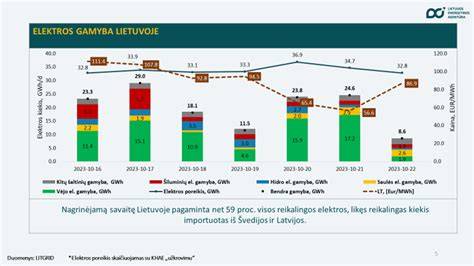
II. Elektros sektorius: Lietuva šiuo metu turi pakankamai nuosavų gamybinių pajėgumų pasigaminti visą reikiamą elektros energiją. Dar daugiau: visą (ar beveik visą) elektros energiją Lietuva galėtų pasigaminti nenaudodama iš Rusijos importuojamo kuro (dujų). Tiesa… yra vienas didelis BET: tokia elektros energiją kainuotų kelis kartus daugiau nei dabar, plius iškiltų daug aplinkosauginių problemų (tektų deginti mazutą). Taigi, bent formaliai Lietuvos elektros sektorius yra nepriklausomas nuo vieno šaltinio/tiekėjo. Jei pasižiūrėti į kainas: Lietuva elektros energiją importuoja santykinai pigiai:(kad ir kaip per galvą vesies, už tiek pats nepasigaminsi. Nutiesus linijas į Lenkiją ir Skandinaviją problemą būtų galima sakyti kad išsprendėm. Visi pasamprotavimai apie atominę ar atsinaujinančių dalies didinimo įtaką elektros energetiniam saugumui yra spekuliacijos: tiekimo saugumą šie sprendimai padidintu neženkliai (formaliai žiūrint jis ženkliai padidėtų tik visiškos blokados atveju), o elektros kainą tikriausiai pakeltų (atsinaujinantys, lyginant su importuojama elektra yra brangesni), o pigi atominė tik Sekmoko ir Kubiliaus svajonėse, bet ne realybėje.
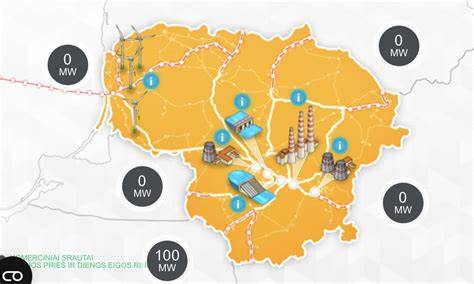
Rašant apie Lietuvos energetinę nepriklausomybę elektros energijos srityje būtina paminėti ir svajones atsijungti nuo IPS/UPS (valdomo Rusijos) ir prisijungti prie euro±pinio UCTE(ENTSO-E) sinchroniškai. Tuomet situacija keistųsi: būtų prarasta galimybė importuoti šiuo metu pigesnę elektros energiją iš RUSIJOS/Ukrainos/Baltarusijos. O ir bendras jungčių pralaidumas (net ir pastačius šiuo metu planuojamas jungtis) būtų nepakankamas užtikrinti pikinį Lietuvos poreikį. Mano subjektyvi nuomone, iki pilnos laimės (nepriklausomybės) mums užtektų junties su Švedais.
III. Šilumos sektoriuje: situacija yra kiek prastesnė. Šiluma perduoti didesniais atstumais ar importuoti yra praktiškai neįmanoma. Dėl savo specifikos šis sektorius, trumpuoju laiku, energetinio saugumo prasme, yra iš dalies pažeidžiamas. Tiksliau, staigiai nutraukus dujų tiekimą, dalis privačių namų savininkų ir mažųjų šilumos tinklų gali fiziškai nesugebėti pasigaminti reikiamo šilumos kiekio. Didieji šilumos gamintojai privalo turėti alternatyvas ir, bent teoriškai, galėtų atlaikyti dujų tiekimo nutraukimą. Vėlgi turime situacija, kai galima konstatuoti, kad techninis (arba fizinis) energetinis saugumas beveik pasiektas. Iškilti problema gali tik ekonominei saugumo pusei: staigų kainų šuolį šilumos sektoriui atlaikyti būtų žymiai sunkiau nei elektros. Prie to ypač prisideda didelis šildymo kompensacijas gaunančių žmonių kiekis. Jei esama šilumos sektoriaus energetinio saugumo būklė netenkina - Lietuva turi gana neblogą alternatyvą: naudoti vietinius išteklius. O jei tiksliau - biomasę. Tiesa, svajonės, kad perėjus prie biomasės centralizuotai tiekiamas šildymas pigs, mano nuomone, yra nepagrįstos (nebent būtų naudojamos dotacijos ar ES parama). Greičiau suminės gyventoju išlaidos šildymui kils (dėl brangstančių malkų privačiame sektoriuje), bet su esamais resursais galima padidinti energetinę nepriklausomybę. Ar to reikia ? Ar tai ekonomiškai naudinga ? Reikia dėlioti skaičiukus. Iš paskutinių kolegų darytų skaičiavimų - panaudojant žemės ūkio atliekas šilumos gamybai - tai būtų tikslinga. Naudojant vien mediena - dujos tikriausiai pigiau. Pat savaime dujų sektorius yra niekam neįdomus (išskyrus Achemą, kuri dujas naudoja kaip žaliavą). Visiems kitiems - dujos tai viena iš kuro rūšių, naudojamų elektros ir šilumos gamyboje, ir po truputi - transporte. O visas tas ėjimas iš proto dėl dujų ir drabstymasis purslais kilo tik dėl to, kad dujos šiuo metu yra pigiausias kuras energetikos sektoriuje (išskyrus anglis, bet su anglimi yra atskira istorija). Jį lengvą naudoti, dujų deginimo įrenginiai yra santykinai pigūs ir greitai pastatomi. Beveik idealus kuras. Vienintelė problema - kad importuojamas jis tik iš vieno šaltini. Gauname tradicę monopoliją, su labai mažomis galimybėmis ją kontroliuoti. Su vamzdynais paprasta: jie „guli“ Lietuvos teritorijoje, ir dujų perdavimas turi būti vykdomas pagal Lietuvos įstatymus (taip ir nesupratau, kam tas savininkų atskyrimas ir grasinimai nacionalizacija, nebent pripažįstama, kad šalis nepajėgi paruošti veikiančius įstatymus reglamentuojančius dujų perdavimo rinką).
Aš niekaip nesuprantu paskutinio skandaliuko ir apsižodžiavimas tarp Sekmoko ir Gazprom dėl „neteisingų“ dujų kainų. Kiek man žinoma, yra sutartis tarp Lietuvos dujų ir Gazprom, kurioje yra „įsiūta“ formulė, kaip skaičiuojama dujų kaina Lietuvai. Jei neklystu, ji per koeficientus suriša išorinių veiksnių (tokių kaip nafta ir mazutas) kainas ir gauname tai ką gauname. Beje, žiūrint tiesai į akis, dėl aukštos dujų kainos Lietuvai reikėtų kaltinti OPEC. Jie kontroliuoja naftos kainas, nuo kurių priklauso dujų (kaip ir benzino) kaina Lietuvoje. Žinoma, dėl mažesnės kainos su Gazprom derėtis galima (ir reikia), bet vieši kaltinimai nėra labai gera derybų pradžia. O paduoti valdybos narį į tesimą už tai kad jis atstovaują jį paskyrusį akcininką… yra juokinga. Bijau, kad šią problemą gali išspręsti tik vieninga ES kainodara.
Reziumuojant: tikroji problema yra ne Gazprom ar dujų kiną, o šalies nesugebėjimas vystyti savo energetikos sektoriaus proporcingai. Galima tiek Rusiją, tiek Gazprom kaltinti politikavimu, šantažu ar dar kokiomis baisybėmis, bet esmės tai nekeičia: bet kuri kita monopolija elgtųsi lygiai taip pat: stengusi maksimizuoti pelną. O Lietuvos atveju tai reiškia dujų kainas tokiame lygyje, už kurį dar Lietuva pajėgia mokėti. LNG terminalas iš esmės situacijos nepakeis (tik nubrėš maksimalią kainos ribą). Taigi, Lietuva šiuo metu yra praktiškai energetiškai nepriklausoma (technine prasme). Investavus milijardą ar kelis galima padidinti kainų stabilumą (tikriausiai jas pakeliant), bet tik tiek. Per visą nepriklausomybės laikotarpį nebuvo stengiamasi diversifikuoti naudojamus kurus, reikalingi sprendimai nebuvo laiku daromi, dėl to ir turime tokia situaciją kokią turime (ne pačią blogiausią). Bet verstis per galvą ir keisti viską iš karto (statyti ir atominę, ir terminalą ir jungtis) taip pat nėra sprendimas. P.S. Pripažinsiu - nesuprantu ko siekia Sekmokas & Co.
Tačiau ir skaičiai apie miškų sektorių rodo netikėtus pokyčius: „pagal šių metų II pusmečio valstybinės medienos aukcionų rezultatus“ įsigyta 95% visos urėdijų pasiūlytos medienos. Taip pat Rusijos apvaliosios medienos eksportas pirmąjį pusmetį padidėjo, o Lietuvos importas iš Rusijos 2025 m. pradžioje buvo augantis. Sutikimas dėl mokesčių ir kainų importuojamam medienos sektoriui rodo, kad kainų spaudimas tęsiasi, o vietos perdirbėjai ir eksporto į užsienį įmonės patiria iššūkių.
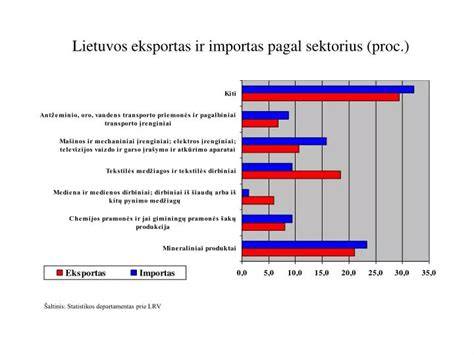
Apibendrindami: Lietuvos ekonominiai sektoriai - transportas, energetika ir šiluma - patiria poveikį dėl geopolitinių pokyčių ir pasaulinės prekybos dinamikos. Medienos sektoriuje pastebimas spartesnis rusiškos ir baltarusiškos kilmės medienos dalies mažėjimas, o nesankcionuotos šalys kompenzuoja dalį šio nusileidimo, nors bendras įsipareigojimas diversifikuoti tiekimą tęsiasi. Lietuva turi galimybių išlaikyti energetinį saugumą vienu metu stiprinant alternatyvius šaltinius ir regioninius tinklus, bet investicijos ir politinės sprendimų laikymasis yra būtini siekiant realaus kainų stabilumo ir nepriklausomybės.
tags: #senukai #importuoja #rusiska #mediena