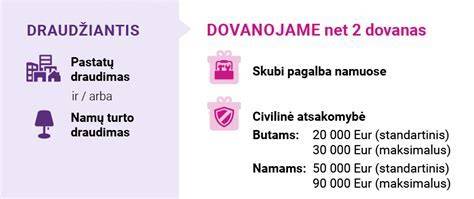
Tai ne tik formalumas bankui ar papildoma išlaida, o reali finansinė apsauga Tavo būstui, turtui ir net atsakomybei prieš kitus. Kompleksinis draudimas susideda iš trijų pagrindinių dalių - pastato, namų turto ir civilinės atsakomybės draudimo.
Kas įeina į pastato, namų turto ir civilinės atsakomybės draudimą
Pastato draudimas apima patį nekilnojamojo turto objektą, tai yra sienas, stogą, langus, grindis, inžinerines sistemas. Pavyzdžiui, jei buvo pavogtas Tavo televizorius, sugadinta buitinė technika dėl elektros šuolio, padaryta vandens žala baldams, už visą tai gali tikėtis gauti kompensaciją iš draudimo. Pavyzdžiai, jei užliejai kaimynų butą, jei Tavo augintinis sugadino kaimyno turtą ar jei vaikas netyčia sulaužė svetimą daiktą. Tokiu atveju draudimo bendrovės padengia nuostolius vietoj Tavęs.
Namų turto draudimas yra tik viena būsto draudimo dalis ir apima Tavo daiktus namuose - baldus, buitinę techniką, elektroniką ir pan. Dažniausios nelaimės - dėl stichijų. Be to, turto draudimu galima apdrausti kilnojamąjį turtą namuose bei įsigyti papildomų apsaugos galimybių, pavyzdžiui, stiklo dūžių draudimą.
Civilinės atsakomybės draudimas apima atsakomybę prieš tretiesiems asmenims dėl žalos, kilusios eksploatuojant būstą (pvz., santechninė avarija ar gaisras, kuris nukentėjo kaimynams). Dukart sprendžiant įsigalėjimą ir išmokas, civilinės atsakomybės draudimas dažnai tampa būtina apsauga daugiabučiuose ir nuosavuose namuose.
Kaip teisingai pasirinkti draudimo sumą ir įmokas
Vienas svarbiausių aspektų yra tinkamai pasirinkti draudimo sumą. Kodėl tai svarbu? Jei pasirinksi per mažą draudimo sumą, gali susidurti su vadinamąja „80 % taisykle“ ir nesulaukti visų numatytų kompensacijų. Taip pat svarbu suprasti išskaitą - tai suma, kurią padengi pats kiekvieno įvykio atveju. Pavyzdžiui, žala yra 1 000 €, išskaita - 150 €, todėl draudimas išmokės 850 €.
Didžiausia klaida yra nuslėpti ar netiksliai pateikti duomenis. Negalima nutylėti tikros pastato būklės, ankstesnių žalos atvejų, komercinės veiklos būste ar netikslios statybos medžiagos.
Būsto draudimo kainos Lietuvoje gali būti nuo maždaug 80 € iki 300 € per metus butui, o namui dar daugiau. Renovacija irgi gali sumažinti įmoką: atnaujintas stogas, vamzdynai ar elektros instaliacija - mažina riziką ir gali lemti pigesnį draudimą.
Dažnai užduodami klausimai apie būsto draudimą
- Ar galima sudaryti draudimo sutartį internetu? Taip. Internetu sudaryta būsto draudimo sutartis galioja taip pat kaip ir sudarius ją su konsultanto pagalba.
- Kokie veiksniai įtakoja draudimo kainą? Būsto tipo, ploto, vietos, pasirinktos draudimo sumos ir apsaugos lygio; taip pat ar įtrauktos papildomos rizikos (pvz., stiklo dūžių draudimas).
- Ar galima iš anksto užsisakyti papildomas paslaugas? Taip. Pavyzdžiui, papildoma gyvenamosios vietos nuomos draudimo paslauga, dviračio vagystės draudimas, „Pagalba namuose“ avarinėmis situacijomis ir kt.
- Kokios yra išmokos pobūdžio? Išmokos skiriamos sugadinto ar prarasto turto remonto, atstatymo ar įsigijimo išlaidoms kompensuoti, taip pat užraktų pakeitimui ar likučių šalinimui.
Ką įtraukti į draudimo poliso pasirinkimą
Rinkdamasis draudimą, atkreipk dėmesį į:
- Pastato draudimo sumą ir tikslumą (ar tiksliai apibrėžta pastato būklė);
- Namų turto draudimo apimtį (kokią įrangą, baldus ir pan. įtraukti);
- Civilinės atsakomybės draudimo ribas ir papildomas rizikas (pvz., stiklo dūžių draudimą, nuomos draudimą);
- Išskaitą ir jos dydį bei ar ji fiksuota ar procentinė;
- Draudimo laikotarpio pradžios datą ir galimybę reguliariai keisti sutartį;
- Papildomų paslaugų - pagalba namuose, greitasis įvykio registravimas ir kt.
Kuo svarbus prevencijos požiūris ir papildomos apsaugos
Daugeliui eksploatuojamų pastatų svarbi civilinės atsakomybės draudimo dalis, ypač daugiabučiuose, kur pašaliniai asmenys gali patirti nuostolių dėl šaltinių ar inžinerinių sistemų gedimų. Civilinės atsakomybės draudimas dažnai kompensuoja žalą tretiesiems asmenims dėl eksploataciją atitinkamų įvykių. Taip pat svarbu pasirūpinti dūmų detektoriais bei apsaugos priemonėmis nuo gaisro, o šių priemonių įrengimas dažnai laikomas būtina laikomasi teisinių reikalavimų.
Praktiniai patarimai: kaip įsivertinti rizikas ir pasiruošti audroms
Klimato kaitos poveikis dar labiau išryškina ekstremalių oro reiškinių rizikas. Stiprius vėjus dažnai lydi liūtys, kruša ar pūgos, kurios gali padaryti žalos būstui ir turtui. Pasiruoškite audrų sezonui, iš anksto sutvarkykite stogo, palėpės ir ortakinių tinklus, užtikrinkite, kad lietaus vanduo nepatektų į pastatą, o rūsyje esantis turtas būtų laikomas aukščiau grindų. Nuomininkams ir savininkams svarbu įtraukti į sutartis reikiamas apsaugos sąlygas, kad būtų galima greitai atgauti nuostolius ir užtikrinti laikino apgyvendinimo išlaidas, jei tai būtina.
Turto draudimo kainos ir išmokos apžvalga
- Būsto draudimo kainos priklauso nuo pastato būklės, konstrukcijos, amžiaus, ploto ir saugumo priemonių - kuo daugiau priemonių, tuo pigesnis draudimas.
- Namų turto draudimo kainos priklauso nuo pasirinktų rizikų, paprasčiausias variantas dažnai yra pigesnis nei rizikų išplėtimas.
- Turto savininko civilinės atsakomybės draudimo kaina paprastai padidina bendrą paketą tik keliomis procentinėmis dalimis.
- Stiklo dūžių draudimas dažniausiai kainuoja nuo 9% iki 27% papildomai prie įprasto draudimo.
- Infrastruktūros, saugumo priemonių ir papildomų paslaugų įtrauktis gali suteikti papildomą naudą - pavyzdžiui, pagalba namuose ar nuomos draudimas.
Prieš pirkdami draudimą: praktiniai žingsniai
- Suskaičiuokite nusiteikimą ir pasirinkite tinkamą draudimo sumą, įvertinkite galimą 80 % taisyklės riziką.
- Pasirinkite pakankamai platesnį draudimą, kad būtų įtraukti ne tik pagrindiniai rizikų pobūdžiai, bet ir papildomos apsaugos (pvz., stiklo dūžių, nuomos draudimas, dviračio vagystė).
- Naudokitės draudimo skaičiuoklėmis, kad palygintumėte kainas ir sąlygas internetu.
- Patikrinkite, ar nėra dviejų skirtingų sutarčių dėl to paties pastato, kad išvengtumėte dubliavimo ir nereikalingų išlaidų.
Jei įvyksta draudžiamasis įvykis, išmoka priklauso nuo patirtų nuostolių ir draudimo sąlygų. Sąlygas įvertinkite pagal savo poreikius ir galimybes, pasirinkite maksimalų turto draudimo variantą, kad būtų užtikrinta pilna apsauga Jūsų turtui.
Ką sako nuomotojams ir gyventojams ekspertais
Delfi dienos žurnalistų ir ekspertų teigimu, daugiabučių namų gyventojai gali apdrausti savo turtą keliais būdais: galima apdrausti turtą bute, galima apdrausti patį butą nuo nelaimių, tačiau daugiabučiuose yra bendro naudojimo objektai (rūsiai, laiptinės, išorinės sienos), kurie dažnai nevisiškai apdrausti, ir dėl to žala gali būti nemaža. Ekspertai pabrėžia, jog daugiabučių bendrojo naudojimo objektų draudimas turėtų būti visuotinis ir privalomas. Be to, svarbu, kad draudimo sutartis būtų aiški ir atitiktų realias rizikas, o įmokos būtų paskirstytos taip, kad gyventojams tai būtų prieinama.
If namai draudimas siūlo platų apsaugos paketą, apimantį namą, kiemo statinius, saulės energijos sistemą ir papildomą pagalbą namuose avarinėse situacijose. Svarbu įtraukti kritulių vandens rizikas, įskaitant stichijų rizikas, kurios gali įsitraukti į civilinės atsakomybės ir turto draudimą. Papildomai siūlomi įvairūs variantai, pavyzdžiui, nuomos draudimai arba dviračio vagystės draudimas už namų ribų.
Trumpai tariant, tinkamai pasirinktas fasadu pokyčio draudimas ir jo sudedamosios dalys suteikia papildomą saugumą gyventojams, leidžia greičiau atsigauti po nuostolių ir užtikrina finansinį stabilumą ateityje.