Nuo 2020 m. liepos 1 d. įsigaliojo svarbūs pokyčiai dėl verslo liudijimų (VL) ir individualios veiklos pažymos (IDV). Pagrindinė naujovė - VL panaikinimas kai kurioms veikloms ir galimybė vykdyti veiklą tik gavus IDV arba pasirinkus kitą juridinę formą. Taip pat apibrėžta, kaip mokami mokesčiai, kai nuomojamos gyvenamosios paskirties patalpos ar teikiamos paslaugos vaikų priežiūrai ir auklėms. Dėmesys skiriamas ir statybos sektoriui, o ypač statybos baigimo apdailos darbams bei jų rūšims.
Kas pasikeitė dėl verslo liudijimų nuo 2020 m. liepos
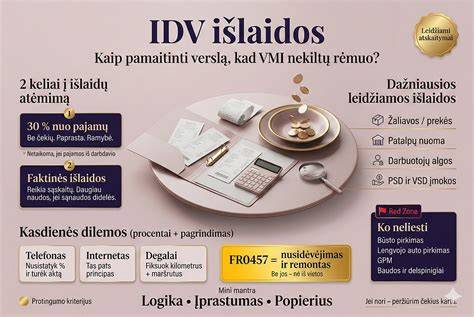
Nuo liepos 1-osios pastatų remontininkai, apdailininkai, automobilių meistrai, santechnikai, elektrikai, buitinių prietaisų taisytojai ir vaikų auklės galės užsiiminėti individualia veikla tik gavę individualios veiklos pažymą. Gyvenamosios paskirties patalpų nuomai privaloma įsigyti VL kiekvienam nuomojamam objektui ar rinktis kitą veiklos formą. Pagrindinis skirtumas tarp VL ir IDV yra mokesčių mokėjimo tvarka: VL - iš anksto fiksuotas mokestis, o IDV - mokama pasibaigus mokestiniam laikotarpiui nuo faktiškai gautų pajamų minus leidžiami atskaitymai.
Specifinės veiklos, kurios panaikintos ar patikslintos, apima: vaikų priežiūros paslaugas (keitimas į tik neįgalius ar pilnamečius asmenis), techninę automobilinių transporto priemonių priežiūrą ir remontą, vandentiekio, šildymo bei oro kondicionavimo sistemų įrengimą (ir remontą), elektros sistemų įrengimą pastatuose bei įrengimų remontą, o taip pat statybos baigimo apdailos darbus. Išimtis - nepanaikinti VL pastatų po statybos valymo darbai ir specialieji statybos darbai, kurie II etapais turi būti grąžinti į apdailos/remonto kategorijas.
Statybos baigimo apdailos darbai: prasmė ir patvirtinta ribojimo tvarka
Statybos baigimo apdailos darbai - tai veikla, susijusi su pastatų ir kitų statinių apdailos bei jų užbaigimo darbais. Išimtys: nepanaikinti VL po statybos valymo darbai ir specialieji statybos darbai, įskaitant stogų dengimą, pamatų klojimą, mūrijimą, betonavimą ir hidroizoliacinius darbus, taip pat dūmtraukių įrengimą, laikant, kad jie nėra pastatų apdailos ir remonto darbai. Tokia suformuota struktūra lemia, kad kai kurias paslaugas galima teikti tik pagal IDV arba kitas teisines formas, o finansinės prievolės turi būti atsižvelgiamos individualiai.
Įdomi naujovė - nuo 2020-07-01 įsigaliojo reikalavimas įsigyti atskirus VL kiekvienam nuomojamam gyventojo objekto (gyvenamosios paskirties patalpos). Taip pat pateikiamas pavyzdys: nuomojant butą ir garažą, reikia turėti 2 VL arba mokėti mokestį pagal 15% pajamų mokesčio. Nurodoma, kad daugelis aktyvumų, įtrauktų į VL sąrašą, yra reguliuojami griežčiau, siekiant užtikrinti sąžiningą konkurenciją ir mokesčių surinkimą.
Kaip skiriasi VL ir IDV mokesčiai: pagrindiniai principai
Pagal VL įsigijimo principą, fiksuotas pajamų mokestis mokamas iš anksto už visą laikotarpį. Veiklos, kurioms VL išduodama, mokesčių apribojimai ir tarifai gali skirtis, priklausomai nuo savivaldybės ir veiklos rūšies. Lyginant su IDV pažyma, IDV mokesčiai apskaičiuojami pasibaigus metų laikotarpiui ir skaičiuojami nuo faktiškai gautų pajamų, o išlaidų atskaita - leidžiami. Tačiau IDV pažyma suteikia galimybę veiklą tęsti be papildomų formalumų ilgam laikui, o paraiškos pateikimas gali būti elektroninis per Mano VMI arba tiesiogiai VMI padalinyje.
Veiklos pasirinkimas tarp VL ir IDV priklauso nuo kelių veiksnių: ar norite veikti individualiai ar su partneriais, ar planuojate dirbti su įmonėmis, kokį rizikos lygį priimsite, ir ar jums būtina nuolatinė klientų bazė. Tiesa, darbdavys, su kuriuo dirbate pagal darbo sutartį, negali būti jūsų klientas pagal VL, todėl sąskaitos neturi būti išrašomos tam pačiam darbdaviui.
Kokių mokesčių komponentų reikia laukti už VL 2026 m.
- Fiksuotas pajamų mokestis (GPM) - nustatomas savivaldybėje; tarifas gali svyruoti nuo 1 iki 720 EUR per metus, priklausomai nuo veiklos rūšies. Jei VL galioja trumpiau nei mėnuo, mokestis proporcingai perskaičiuojamas.
- Privalomojo sveikatos draudimo (PSD) įmokos - 6,98% nuo minimalios mėnesinės algos (MMA) dydžio, kuri 2026 m. siekia 1 153 EUR; vieno mėnesio PSD įmoka sudaro apie 80,48 EUR. PSD įmokos apskaičiuojamos tik už dienas, kai VL galioja.
- Valstybinio socialinio draudimo (VSD) įmokos - 15,7% nuo MMA, papildomai 3% pensijų kaupimo dalyviams, priklausomai nuo pasirinkto režimo. Jei asmuo neturi papildomo pensijų kaupimo, VSD įmokos gali būti skaičiuojamos tik pagal šį tarifą.
Be to, pristatytos lengvatos tam tikroms gyventojų grupėms, tačiau prieš įsigyjant VL rekomenduojama pasitikrinti aktualią informaciją VMI ar Sodros svetainėse.
Kaip įsigyti VL ir kada verta rinktis IDV?
VL įsigyti patogiausia internetu per Mano VMI sistemos skiltį Verslo liudijimai → Verslo liudijimo užsakymas. Pagal šią operaciją, mokesčiai mokami iš anksto. IDV pažymą galima gauti vos per kelias minutes, ji išduodama neterminuotam laikui ir gali būti (jei pageidaujama) taikoma jau nuo prašymo pateikimo dienos. Pasibaigus metams deklaruojamos pajamos ir mokami nustatyti mokesčiai, o leidžiami atskaitymai gali būti 30 proc. gautų pajamų (supaprastintojoje tvarkoje).
Renkantis veiklos formą, svarbu įvertinti pelno dydį, operacijas su įmonėmis, ir pasiruošimą finansinei apskaitai. Jei tik pradedate veiklą, VL gali būti patraukli dėl paprasto administravimo ir mažesnių pradinių investicijų; tačiau IDV siūlo didesnę lankstumą ir daugiau galimybių.
Praktiniai patarimai verslui statybų sektoriuje
- Prieš pradėdami veiklą, patikrinkite visą aktualią informaciją VMI ir Sodros svetainėse, ypač dėl naujų reikalavimų VL rūšims ir mokesčių tarifų.
- Naudokite VL skaičiuoklę Sodros puslapyje norėdami įsivertinti galimus mokesčių scenarijus.
- Laikykite pajamų ir išlaidų registrą - tai būtina norint teikti metinę pajamų deklaraciją. Jei VL galioja tik trumpą laiką, mokesčiai perskaičiuojami proporcingai.
- Jei nuomojate būstą VL pagrindu, laikykitės taisyklių: būtina įsigyti VL kiekvienam nuomojamam objektui arba pereiti prie IDV.
- Jei vykdote paslaugas įmonėms, įsitikinkite, kad jos atitinka VL veiklos apimtį; įmonių pajamos neturi viršyti nustatatų ribų.
- Prieš įsigyjant VL, įvertinkite, ar planuojate dirbti su fiziškai asmenimis ar įmonėmis, bei ar Jūsų klientai dažnai nėra tas pats darbdavys.
- Įsigijus IDV pažymą, mokesčiai koreguojami - pagrindinis skirtumas yra mokėjimo momentas ir atsiskaitymo tvarka per metus.
Įtrauktinės detalės: papildomi aspektai
Pasitelkus 2024-2025 m. statistiką, 2024 m. su VL veikla vieną ar daugiau dienų veikė 101,3 tūkst. gyventojų, tuo tarpu 2023 m. - 99,7 tūkst., 2022 m. - 93,8 tūkst. Ši dinamikos tendencija rodo, kad verslo liudijimai vis dar yra svarbi savarankiškos veiklos forma, kurią gali lydėti mokesčių lengvatos ir administracinė paprastumas.
Žingsniai registracijai ir metinės deklaracijos
- Paskaičiuokite būsimas pajamas ir pasirinkite veiklos formą (VL vs IDV).
- Užsakykite VL per Mano VMI arba įsigykite IDV pažymą per VMI;
- Laikykite pajamų ir išlaidų registrą visus metus;
- Metinę pajamų deklaraciją pateikite iki gegužės 2 d. (paprastai - iki gegužės 1 d.), net jei per laikotarpį nebuvo pajamų.
- Atsižvelgti į 45 000 EUR pajamų ribą - viršijus pajamų, papildomas apmokestinimas taikomas kaip IDV pajamos.
Santrauka pasirinkimo kriterijams
Jei norite paprastumo, stabilių pajamų ir klientų, daugiausia fiziniai asmenys - VL gali būti tinkamesnis. Jei siekiate didesnio lankstumo, bendradarbiavimo su įmonėmis ar didesnių pajamų, IDV gali būti naudingesnė. Svarbiausia - apsvarstyti, ar jūsų veikla atitinka VL sąrašą ir ar galima derinti su darbo santykiais, bei įsitikinti, kad laikotės visų mokesčių ir administravimo reikalavimų.
Be to, pabrėžtina, kad verslo liudijimai yra smulkaus verslo forma, bet dėl reglamentavimo pokyčių statybos sektoriuje dažnai vykdoma veikla neatitinka smulkaus verslo logikos. Todėl svarbu pasitikrinti aktualią informaciją VMI ir Sodros šaltiniuose, kad nekiltų mokesčių vengimo ar neteisingo klasifikavimo rizika.