Alytaus apskrities valstybinė mokesčių inspekcija informuoja, kad nuo 2015 m. sausio 1 d. „Miško valdytojai, gyventojai, nevykdantys individualios veiklos ir nesantys pridėtinės vertės mokesčio mokėtojais, gautas pajamas už parduotą žaliavinę medieną ir nenukirstą mišką turi pripažinti tada, kai pajamas faktiškai gauna (pinigų principu). Vadinasi, gyventojas nuo 2015 m. pirmame pusmetyje gautų pajamų už parduotą medieną ir/ar nenukirstą mišką privalo apskaičiuoti ir sumokėti 5 proc. privalomuosius atskaitymus pasibaigus pusmečiui iki 2015 m. liepos 15 d.
Pažymėtina, kad jeigu gyventojai vykdo individualią veiklą ir yra PVM mokėtojai arba savo individualiai veiklai priskiria ir/arba joje naudoja ilgalaikį turtą, tai gautas pajamas pripažįsta tada, kai žaliavinė mediena arba nenukirstas miškas yra parduoti, t. y. Miško valdytojai, juridiniai asmenys, nuo gautų pajamų už parduotą medieną ir/ar nenukirstą mišką privalo apskaičiuoti ir sumokėti 5 proc. privalomuosius atskaitymus kas mėnesį iki kito mėnesio 15 d.
Pajamos taip pat pripažįstamos pagal kaupimo apskaitos principą, t. y. „Pavyzdžiui, jei gyventojas pagal pirkimo-pardavimo sutartį žaliavinę medieną ar nenukirstą mišką pardavė 2014 m. gruodžio mėn., o pajamas faktiškai gavo po 2015 m. sausio 1 d., tokiu atveju pagal pinigų apskaitos principą gyventojas privalės apskaičiuoti ir sumokėti 5 proc. mokestį iki liepos 15 d. Tačiau jei gyventojas ar įmonė išrašė sąskaitą faktūrą apmokėjimui, tačiau pirkėjas sąskaitą apmokėjo po 2015 m. sausio 1 d., pagal kaupimo apskaitos principą 2015 m. 5 proc.
Mišų valdytojams, juridiniams asmenims, teikiant ar tikslinant iki 2015 m. birželio 30 d. pateiktų mokestinių laikotarpių duomenis, turi būti užpildoma deklaracijos FR0463 01 versija, o teikiant ar tikslinant po 2015 m. liepos 1 d. Visą informaciją teikia Mokesčių informacijos centro specialistai telefonu 1882. Trumpuoju telefonu 1882 teikiamos konsultacijos įrašomos ir yra lygiavertės rašytinėms.
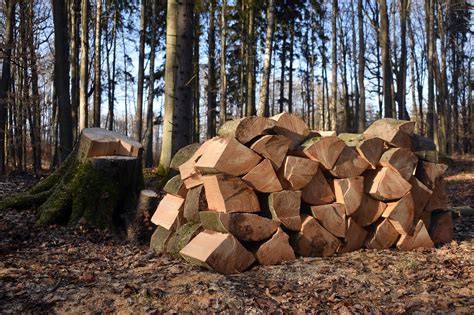
Aplinkos ministerija primena, kad iki liepos 15 d. Privačių miškų savininkai privalomuosius 5 procentų atskaitymus turi apskaičiuoti, sumokėti ir deklaruoti, jei per kalendorinį pusmetį gavo pajamų už parduotą žaliavinę medieną, paruoštą jų valdomame miške, ir už parduotą jų valdomą nenukirstą mišką. Žaliavine mediena laikoma miško žemėje nukirstų medžių stiebų mediena, skirta medienos gaminiams ruošti. Žaliavine mediena taip pat laikomi iš medžių stiebų pagaminti pjautinieji rąstai, popiermedžiai, tarrąsčiai, malkinė mediena (neskaldytos malkos), plokščių mediena ir kiti apvaliosios medienos asortimentai, skirti medienos gaminiams ruošti. Nenukirstu mišku laikomi augantys medžiai, sausuoliai, vėjavartos, vėjalaužos ir kita nenukirsta sumedėjusi miško augalija.
Privačių miškų savininkai, kurie 2015 metų pirmąjį pusmetį gavo pajamų už parduotą žaliavinę medieną ar parduotą nenukirstą mišką, iki liepos 15 d. Valstybinei mokesčių inspekcijai turi pateikti užpildytą Privalomųjų atskaitytų deklaracijos formos FR0463 02 versiją. Privalomuosius 5 procentų atskaitymus nuo gautų pajamų privačių miškų savininkai iki liepos 15 d. +370 5 272 2518 arba +370 5 272 8054.
„BNS Spaudos centre“ skelbiami įvairių organizacijų pranešimai žiniasklaidai. Nuo 2015 m. sausio 1 d. Aplinkos ministerijos Miškų departamento specialistai pateikia atsakymus į dažniausiai užduodamus klausimus dėl šių privalomųjų 5 proc. Kas turės apskaičiuoti ir sumokėti privalomuosius 5 proc. Miško valdytojai apskaičiuoti ir sumokėti privalomuosius atskaitymus iš pajamų, gautų už parduotą žaliavinę medieną ir už parduotą nenukirstą mišką, ir VMI pateikti privalomųjų atskaitymų deklaraciją turės iki kito mėnesio, einančio po mokestinio laikotarpio, 15 dienos.
Miško valdytojo juridinio asmens privalomųjų atskaitymų mokestinis laikotarpis yra kalendorinis mėnuo. Kilus klausimų galima kreiptis į Aplinkos ministerijos Miškų departamento Privačių miškų skyriaus vyr. (8-5) 272 2518 arba el. paštas. Pagrindinis Gavau turto pardavimo / nuomos pajamų Pardaviau nenukirstą mišką, apvaliąją medieną Kokius dar mokesčius reikia sumokėti pardavus medieną?
Jeigu Jūs esate miško valdytojas ir gavote pajamų už parduotą žaliavinę medieną, paruoštą Jūsų valdomame miške, ar už parduotą valdomą nenukirstą mišką, tuomet nuo šių pajamų privalote apskaičiuoti ir sumokėti privalomuosius atskaitymus. Šis mokestis turi būti sumokėtas pasibaigus metams, iki kitų metų gegužės 1 d., pateikiant deklaracijos FR0463 formą. Išsamesnę informaciją rasite čia.
Šioje svetainėje naudojami slapukai (angl. cookies). Būtinieji slapukai įdiegiami automatiškai ir jiems nėra reikalingas Jūsų sutikimas. Taip pat galite sutikti ir su kitų slapukų naudojimu. Savo sutikimą bet kada galėsite atšaukti pakeisdami interneto naršyklės nustatymus ir ištrindami įrašytus slapukus. Daugiau informacijos Slapukų politika; Privatumo politika.
- Privalomojo 5% mokesčio objektas: pajamos už parduotą žaliavinę medieną ir už parduotą nenukirstą mišką.
- Mokestinio laikotarpio pobūdis: juridiniai asmenys - kalendorinis mėnuo; fiziniai asmenys - kalendorinis pusmetis ar metai priklausomai nuo atitinkamos situacijos.
- Privalomųjų atskaitymų deklaracijos FR0463 forma: 01 versija iki 2015-06-30, nuo 2015-07-01 - 02 versija.
- deklaravimo terminas: juridiniai asmenys - iki kito mėnesio 15 dienos po mokestinio laikotarpio pabaigos; fiziniai asmenys - iki gegužės 1 d. apibendrinus metus.
- Mokėjimo kodas: 1001 Lietuvos Respublikos valstybės biudžetui.
Žaliavinė mediena ir nenukirstas miškas: kas priklauso privalomiesiems atskaitymams?
Žaliavinė mediena - miško žemėje nukirstų medžių stiebų mediena, skirta medienos gaminiams ruošti. Gaminiai, pagaminti iš žaliavinės medienos (pvz., lentos, skiedros biokurui), nėra privalomųjų atskaitymų objektas. Nenukirstas miškas - augantys medžiai, sausuoliai, vėjavartos, vėjalaužos ir kita nenukirsta sumedėjusi miško augalija.
Nuo 2015 m. sausio 1 d. visi miško valdytojai privalo apskaičiuoti ir sumokėti 5 proc. privalomuosius atskaitymus į valstybės biudžetą iš pajamų, gautų už parduotą žaliavinę medieną ir už parduotą nenukirstą mišką. Miško valdytojai - juridiniai asmenys - taip pat papildomai sumoka 10 proc. atskaitymus, o jų mokestinis laikotarpis yra kalendorinis mėnuo. Fiziniai asmenys gali deklaruoti FR0463 (02 versija) pasibaigus metų pusmečiui ir sumokėti iki kito mėnesio 15 dienos.
Kalbant apie kaupimo apskaitą, pajamos pripažįstamos pagal šiuos principus: kaupimo principas taikomas gyventojams, o pinigų apskaitos principas - kai nurodoma faktinė pajamų data išrašant PVM sąskaitą. Dienos konkretaus pavyzdžio metu, jeigu 2017 m. spalio mėn. gyventojas gavo 1200 eur už parduotą žaliavinę medieną, o gruodžio mėn. - 1400 eur už parduotą nenukirstą mišką, iš viso 2600 eur, tai iki sausio 15 d. turi būti pateikta FR0463 (02 versija) deklaracija ir sumokėti 5 proc. atskaitymai.
Miško valdytojai, kurie yra užsienio valstybėse įsteigtos organizacijos ar juridiniai asmenys, turi teikti FR0463 01 versiją, kol 2015-06-30 dar buvo galima teikti senąją formą, o nuo 2015-07-01 - tik FR0463 02 versiją. Iki 2015 m. birželio 30 d. 01 versija naudota tikslinant ankstesnias deklaracijas. Nuo 2015 m. liepos 1 d. - FR0463 02 versija. Mokestis mokamas į valstybės biudžetą su įmokos kodu 1001; konsultacijos teikiamos telefonu 1882 arba +370 5 255 3190.
Jei norite daugiau informacijos: apsilankykite www.vmi.lt, kreipkitės į Klaipėdos AVMI ar kitą teritorinę VMI įstaigą, ar skambinkite 1882. Komentarų nėra.
tags: #privalomuju #atskaitymu #uz #parduota #zaliavine #mediena