Kaip apmokestinamas medienos pardavimas PVM? Jei Jūs verčiatės medienos prekybos veikla, ir pajamos iš vykdomos ekonominės veiklos per paskutinius 12 mėnesių viršys 45 000 eurų, Jums atsiras prievolė registruotis PVM mokėtoju. Įsiregistravus PVM mokėtoju medienos pravadimas Lietuvoje būtų apmokestinamas taikant 21 proc. arba 9 proc. PVM tarifą. Lengvatinis 9 proc. tarifas taikomas malkoms ir medienos produktams (KN 4401), skirtoms kūrenimui, kai jie teikiami buitiniams energijos vartotojams.
Importo muito mokestis, kurio tarifas priklauso nuo importuojamos prekės. Importo PVM mokestis nuo 2021 m. Atsisiunčiant akcizais apmokestinamas prekes, akcizo mokestis skaičiuojamas nuo pirmojo euro, kurį importuojate. Importo PVM mokestis yra 21 proc. Dažnai, neįvertinus galimų importo mokesčių sumos, prekės kaina verygiai išauga, o prekę išsiųsti atgal siuntėjui dažnai tampa neapsimokama.
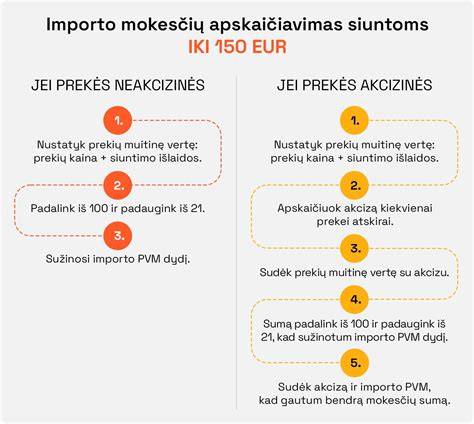
Nuo 2021 m. liepos mėnesio ne tik Lietuvoje, bet ir visoje Europos Sąjungoje neliko PVM mokesčio lengvatų prekėms, neviršijančioms 22 eurų vertės ir siunčiamoms iš trečiųjų šalių. Tai itin įtakojo pirkimą iš tokių internetinių parduotuvių kaip Aliexpress ar Wish ir padidino galutinę prekių kainą pirkėjams Lietuvoje. Visoms siuntoms, kurioms taikomi importo mokesčiai, būtina tarptautinės pašto siuntos pateikimo muitinei deklaravimo procedūra, kuri taip pat apmokestinama papildomu mokesčiu. Į užsakomos prekės vertę, nuo kurios skaičiuojamas importo PVM mokestis, įtrauktos ir visos siuntimo išlaidos.
Siuntų deklaravimas ir apmokėjimas nuo 2021 m. liepos 1 d. įsigaliojusių naujų taisyklių vykdomas trimis būdais:
- Prekių pirkimo metu. Importo PVM mokestis sumokamas prekės įsigijimo metu. Prekei atkeliavus į Lietuvą nebereikia mokėti PVM, bet lieka prievolė deklaruoti prekę muitinėje. Už papildomą mokestį galima, jog prekės deklaraciją pateiktų savo vardu Lietuvos paštas.
- Per Lietuvos paštą. Visos iš trečiųjų šalių siunčiamos siuntos, pristatomos per Lietuvos paštą ir kurių vertė neviršija 1000 eur, savo vardu gali deklaruoti Lietuvos paštas. Mokesčius reikia sumokėti atsiimant siuntą. Pasirinkti kitą tarpininką galima, bet būtina atsisakyti Lietuvos pašto paslaugų iki siuntos atvykimo.
- Savarankiškai. Gyventojai gali deklaruoti įsigytas prekes bei susimokėti už jas priskaičiuotus mokesčius, kai prekės vertė neviršija 1000 eur.
Taikomi mokesčiai priklauso nuo prekės vertės ir kilmės. Jei prekės vertė viršija 150 eur, taikomas muito mokestis, kurio dydis priklauso nuo prekės pobūdžio bei klasifikacijos. HS kodas - tai prekės identifikavimui naudojama kilmės ir pobūdžio nuoroda, kuri dažnai nulemia mokesčių dydį. Importo muito mokesčiai yra papildomi mokesčiai, kuriuos gali taikyti tarptautinės prekybos sandoriai. Tarptautiniuose pirkimuose importo PVM yra 21 proc., o papildomi mokesčiai gali būti susiję su muitų tarifo dydžiu ir tarpininkavimo mokesčiais.
Nėra privalomo reikalavimo naudotis muitinės tarpininkais. Siuntą galima išmuitinti savarankiškai, tačiau tai reikalauja žinių ir gali užimti daug laiko. Dažnai didžioji dalis siuntų deklaruojama per Lietuvos paštą, o tarpininkavimo paslaugos įkainiai priklauso nuo prekės vertės ir pasirinkto tarpininko. Kai prekės vertė viršija 150 eur, tarpininkavimo paslaugų įkainiai dažnai būna didesni nei Lietuvos pašto siūlomi variantai.
Po 2022 m. kovo mėn. įvestas naujas mokestis už deklaracijos koregavimą: už deklaracijos taisymą Lietuvos pašte taikomas 10 eur mokestis. Taip pat svarbu iš anksto informuoti pirkėją apie atsakomybę sumokėti su importu susijusius mokesčius: kartais pirkėjas gali nesutikti sumokėti mokesčių, o tai gali sukelti papildomas išlaidas siuntėjui. Taigi, užtikrinant sklandų importą ir gerą pirkėjo patirtį, rekomenduojama aiškiai komunikuoti apie įsipareigojimus dėl mokesčių ir deklaracijų.
Importo mokesčių struktūra ir praktiniai patarimai
1) Importo muito mokestis - taikomas prekėms, kurių vertė viršija nustatytą ribą, ir priklauso nuo prekės pobūdžio bei klasifikacijos. Pvz., odinės avalynės muitas gali būti 7-24,5 proc., drabužiams - apie 12 proc. Pekelti kitus mokesčius gali būti papildomai taikoma ir PVM arba akcizai.
2) Importo PVM - taikomas visoms prekėms nuo 2021 m. liepos mėn. ir skaičiuojamas nuo prekės vertės CIF (prekę, draudimą ir siuntimo išlaidas). Po muitinės procedūrų įforminimo PVM mokestis gali būti sumokėtas per tarpininko paslaugas arba savarankiškai, priklausomai nuo pasirinkto deklaravimo būdo.
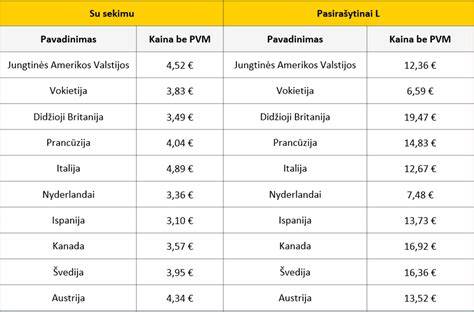
3) Tarpininkavimo mokesčiai - skirti padengti siuntos saugojimo, informacijos perdavimo muitinei ir apdorojimo sąnaudas. Lietuvoje dauguma siuntų deklaruojama per Lietuvos paštą; 0,3 proc. gavėjų deklaruoja savarankiškai. Tarptinklinio apmokėjimo įkainiai priklauso nuo prekės vertės ir deklaravimo būdo: per Lietuvos paštą - apie 6,99 eur; savarankiškai muitinėje - apie 2 eur administravimo mokestis; jei PVM jau sumokėtas pirkimo metu - papildomų mokesčių nebūna. Kai prekės vertė viršija 150 eur - Lietuvos pašte tarpininkavimo kaina dažnai būna apie 30 eur, o kitas tarpininkas gali būti brangesnis.
4) Deklaracijos koregavimas - nuo 2022 m. kovo mėn. taikomas 10 eur mokestis už deklaracijos taisymą. Taip pat svarbu, kad siuntėjas pateiktų tikslią informaciją, kad įsigytos prekės mokesčiai būtų teisingai apskaičiuoti ir įforminami muitinėje.
5) Jei prekėms taikomi mokesčiai, būtina pateikti teisingą prekės vertę ir kilmę: prekės kilmė nurodo šalį, kurioje buvo pagaminta prekė; dažnai eksportuojant į trečiąsias šalis, mokesčių dydis taikomas visoms ES šalims. HS kodas ir prekės aprašymas muitinei lemia galutinį mokesčių dydį. Kartais pirkėjas gali nesutikti sumokėti importo mokesčių, todėl svarbu aiškiai informuoti apie įsipareigojimus dėl muitų ir mokesčių.