Sukurtą galimybę taikyti atvirkštinį PVM apmokestinimą atskiroms prekėms ar paslaugoms (pvz. statybų darbams, medienos pardavimui) būtina įtraukti į buhalterinę apskaitą. Visų pirma reikia susikurti nustatymus ir nurodyti, kokioms prekėms bus taikomas atvirkštinis PVM apmokestinimas. 1. 2. Ši PVM registravimo grupė priskiriama prekės kortelei, kuriai bus taikomas atvirkštinis PVM apmokestinimas. 3. Sukuriamas PVM registravimo nustatymas. Parodyta pavyzdyje. Verslo PVM grupėje nurodoma, kokiems pirkėjams bus taikomas toks apmokestinimas, t.y. ši grupė turi būti priskirta jam Pirkėjo kortelėje. Reikia prekes atskirti, kurioms taikoma tokia schema, kurioms ne. Tada nereikės kaskart paukščiukų dėlioti. Dar probramėlė yra su PVM balansu, t.y. Taip ir turi būti. Kadangi pardavėjas negaus iš pirkėjo pardavimo PVM, tai pardavimo metu priskaičiuojama ne tik pardavimo PVM, bet ir pirkimo PVM. 1. 2. 3. Siūlau tiesiog įvesti papildomą lauką (ar kaip kitaip įmanoma programiškai), kad prie sumos būtų galima įrašyti žodžius „atvirkštinis apmokestinimas“ (ši frazė yra privalomas rekvizitas) arba „atvirkštinis apmokestinimas (apmokėti be PVM)“.
Dabartinis sąskaitos išrašymas yra matematiškai neteisingas, o ir VMI netinka, kalbėjau ir rodžiau. 100 + 21 = 100? Sąskaitos turi būti tokios kaip paprastai - tiesiog papildomas rekvizitas reikalingas ir tiek. Be to, vakar buvo patvirtintas naujas ministro įsakymas, pagal kurį ne tik darbams, bet ir statybos prekėms, kurios bus vienoje sąskaitoje su susijusiais darbais, bus taikomas atvirkštinis apmokestinimas. Tad nebus patogu kiekvieną prekę (galbūt parduodama ir be statybos darbų, o atskirai) priskirti atitinkamai PVM grupei ir atitinkamam pirkėjui. Užtektų vieno papildomo laukelio (pvz. po bendros sumos), kurį galima būti palikti tuščią arba pasirinkti frazę, susijusią su atvirkšt.apmokestinimu. Jei žinot, tai duokit nuorodą į VMI rekomenduojamą sąskaitos šabloną, kuriame būtų tiksliai nurodyta kaip tas turi būti aprašyta. Nes niekur tokio nebuvo. Tą lauką galima pavadinti kitaip ir galbūt visiems tiktų?
Kas yra atvirkštinis PVM ir kada jis taikomas?
Atvirkštinis PVM - tai speciali pridėtinės vertės mokesčio apskaičiavimo tvarka, kai prievolė apskaičiuoti ir deklaruoti PVM tenka ne pardavėjui, o pirkėjui. Tai reiškia, kad pardavėjas sąskaitą išrašo be PVM, o pirkėjas perima šio mokesčio apskaičiavimo ir deklaravimo prievolę savo apskaitoje. Ši tvarka taikoma tik jų įstatymų numatytais atvejais ir dažnai naudojama statybų, elektronikos, metalo prekybos ir kai kurių kitų sektorių grandinėse. Atvirkštinis PVM padeda užtikrinti skaidresnę apskaitą ir didinti mokesčių surinkimo efektyvumą.
Kur taikomas atvirkštinis PVM?
Dažniausiai jis taikomas:
- statybos darbams ir susijusioms prekėms;
- elektronikos prekėms (mobiliesiems telefonams, planšetėms, nešiojamiesiems kompiuteriams);
- metalo laužo ir perdirbamų metalo atliekų rinkai;
- kai kuriais turtą perėmimo ar reorganizavimo atvejais.
Taikymo sritis yra apibrėžta Lietuvos PVM įstatyme, o konkretūs rodikliai gali keistis - svarbu sekti naujienas ir teisės aktų papildymus. Tačiau atvirkštinis PVM nėra taikomas visais atvejais: kai sandoris vyksta su nekiluojamais ir ne PVM mokėtojais, B2C operacijos, arba kai prekės/paslaugos nepriklauso įstatymo nustatytam sąrašui.
Kodėl įtraukti medienos pirkimus į atvirkštinį PVM?
Mediena dažnai įtraukiama į atvirkštinio PVM sritį dėl galimos mokestinės rizikos, prekinės grandinės skaidrumo didinimo ir teisiniu teisiniu apribojimų. Svarbu užtikrinti, kad tiekėjai ir pirkėjai suprastų prievoles ir teisingai fiksuotų PVM korespondenciją apskaitoje.
Kaip įrašyti atvirkštinį PVM į buhalteriją?
Paprastai taikant atvirkštinį PVM pirkėjui - įrašoma PVM korespondencija be PVM sumos pardavėjui ir su mokėtinu PVM pirkėjo pusėje. Svarbu:
- sąskaitoje faktūroje aiškiai nurodyti, kad taikomas atvirkštinis apmokestinimas;
- fiksuoti prekių ar paslaugų apmokestinimą be PVM;
- jekla būti nurodyta normatyvinė 96 straipsnio nuoroda (arba atitinkamas įstatymo straipsnis);
- galimas pirkėjo teisė į PVM atskaitą - tuo pačiu mokėtinas PVM gali būti įtrauktas į atskaitą.
Taikymo praktikoje svarbu užtikrinti, kad sąskaitoje būtų aiškiai įrašyta, jog PVM iš pirkėjo nerenkamas, ir pateikta nuoroda į atvirkštinį apmokestinimą. Tai palengvina deklaravimą ir teisinius patikrinimus.
Kaip atrodo sąskaita faktūra taikant atvirkštinį PVM?
Jei prekės yra atvirkštinės PVM srityje, sąskaitoje turi būti:
- aiškus užrašas, kad taikomas atvirkštinis apmokestinimas;
- prekės ar paslaugos vertė be PVM;
- nuoroda į atvirkštinį PVM įstatymo straipsnį (pvz., 96 str.);
- papildomos pastabos ar rekvizitai, kurie nurodo atvirkštinį apmokestinimą (jei reikia).
Sąskaita neatitinka vien tik keisti, - ji turi būti tokia, kaip įprasta, tik su papildomu rekvizitu „atvirkštinis apmokestinimas“ ar panašiu tekstu.
Kokios yra pagrindinės klaidos taikant atvirkštinį PVM?
- Neteisingas taikymas sandoriams, kurie nėra įtraukti į įstatymo sąrašą.
- Nepakankamai aiškus įrašas sąskaitoje apie atvirkštinį PVM.
- Neteisingos PVM korespondencijos pervedimai - nepagrįstos ar netikslios sumos.
- Nepaisoma pirkėjo teisė į pirkimo PVM atskaitą ar jos netinkamas taikymas.
Dėl šių priežasčių rekomenduojama konsultuotis su patyrusiais buhalteriais ir atitikti valstybės nustatytus reikalavimus. Taip pat verta naudotis specializuotomis buhalterinės apskaitos paslaugomis, kurios padeda išvengti brangiai kainuojančių klaidų.
Naujausios praktinės rekomendacijos
- Sukurkite PVM nustatymų grupę - tai pagrindinis elementas, kuriam bus taikomas atvirkštinis PVM; priskirkite ją pirkėjui ar prekei.
- Sukurkite PVM registravimo nustatymą ir akcentuokite, kurioms prekėms bus taikomas atvirkštinis PVM.
- Priskirkite PVM grupę Pirkėjui ir Prekei, kad nereikėtų rankiniu būdu atskirti prekės rankos per langus ar užrašus.
- Suplanuokite, kaip verslo PVM balansui suteikti patogumą: atskirinė sąskaita ar vieno įrašo sistema, kurioje visoms atvirkštinio PVM prekėms priskiriama vienoda rekvizito eilutė.
- Įsitikinkite, kad sąskaita faktūra būtų identiška įprastai, tik su aiškiu atvirkštinio PVM įrašu.
Medienos matavimo vienetai ir atvirkštinis PVM
Jei medienos pirkimas fiksuojamas kubiniais metrais (km3 ar ktm), įsitikinkite, kad buhalterijoje viskas verčiama į jūsų pagrindinį matavimo vienetą (pvz., ktm ar m3). Koeficientai, kuriuos nurodo važtaraščiai (erdmetriais ar ktm), dažnai lemia pasirinkimą ir turėtų būti atitinkamai perkeliami į apskaitos matavimo vienetus.
Dažniausiai užduodami klausimai
- Ar atvirkštinis PVM taikomas tarptautiniams sandoriams? Taikomas tik tarp PVM mokėtojų Lietuvoje arba ES šalyse, kai abi šalys yra registruotos PVM mokėtojai ir prekės ar paslaugos atitinka įstatymo reikalavimus.
- Kokie dokumentai būtini taikant atvirkštinį PVM? PVM sąskaita faktūra ir sutartys, kuriose aiškiai nurodoma, kad taikomas atvirkštinis PVM.
- Kaip atrodo mokėtinas PVM apskaitoje, kai taikomas atvirkštinis PVM? Pirkėjas apskaičiuoja PVM ir registruoja jį kaip mokėtą į biudžetą; jeigu turi teisę į PVM atskaitą - tas pats sumos dydis gali būti įtrauktas į pirkimo PVM atskaitą.
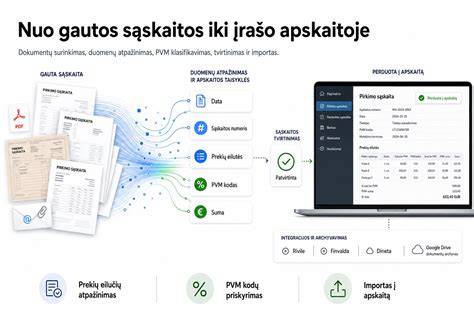
Atvirkštinis PVM dažnai suprantamas kaip paprasta taisyklė, kad pardavėjas neskaičiuoja PVM, o pirkėjas jį deklaruoja pats. Tačiau praktikoje kyla daug klaidų, todėl būtina išlikti atsakingiems ir tiksliai įrašyti operacijas bei laikytis teisės aktų. Straipsnyje aptariama, kada taikomas atvirkštinis PVM, kokie dokumentai reikalingi, kaip tai įrašyti sąskaitose ir kaip tai atsiliepia pinigų srautams bei apskaitai.
| Aspektas | Kai taikoma | Ką daryti buhalterijoje |
|---|---|---|
| Tikslas | Mažinti PVM sukčiavimo riziką | Taikyti tik pagal įstatymą, aiškiai nurodyti sąskaitoje |
| Sąskaita | Sąskaita be PVM, su nuoroda į atvirkštinį | Įrašyti kaip įprasta, pridėti rekvizitą |
| Koordinavimas | Pirkėjas moka PVM deklaruodamas | Registruoti mokėtino PVM korespondenciją |
tags: #kaip #uzregistruoti #buhalterijoje #atvirkstini #pvm #uz