Šiame straipsnyje aptariama, kaip taikomas atvirkštinis pridėtinės vertės mokesčio (PVM) mechanizmas statybos darbams, kai nuomos pakeičia tradicinę mokesčių tvarką, ir kokios informacijos bei dokumentų derinimas reikalingas nuomininkams bei rangovams siekiant sklandžiai įgyvendinti finansinius srautus. Pateikiami praktiniai patarimai, kaip išsiaiškinti, kas iš tiesų yra užsakovas, kokie darbai laikomi statybos darbais, bei kaip teisingai nurodyti paskirtį sąskaitose faktūrose su atvirkštinio PVM taikymu.
Kaip taikomas atvirkštinis PVM statybos darbams
Nuo 2015 m. liepos 1 d. statybos darbams reikia taikyti atvirkštinio PVM mechanizmą, kai tenkinamos tam tikros sąlygos: suteiktos paslaugos, laikomos statybos darbais pagal PVM įstatymo 7 straipsnio 4 punkte numatytas nuostatas ir Statybos įstatymo 2 straipsnio 15 dalyje įtvirtintas sąvatas. Atvirkštinis PVM reiškia, kad atsakomybė už įsiskaičiuotą PVM perėjimą nuo pardavėjo prie užsakovo tenka pirkėjui.
Statybos darbai apima ne tik fizinį statinio statymo ar griaunimo procesą, bet ir žemės kasimo, mūrijimo, betonavimo, montavimo, pamatų ir stogų įrengimo, apdailos, įrenginių paleidimo ir derinimo darbus. Taip pat išskiriamos specialios kategorijos, pavyzdžiui, instaliavimo ir montavimo darbai, kurie tampa neatsiejama statinio dalimi. Taikant atvirkštinį PVM, rangovas apskaičiuoja vertę be PVM ir už ją PVM mokėtojas turi mokėti 21 proc. PVM per savo deklaraciją.
Kas yra užsakovas ir kaip tai nustatyti
Svarbu nustatyti, kas yra užsakovas pagal sandorį. Jei pagrindinis sandorio tikslas yra pastatyti statinį, o papildomi darbai nėra laikomi statybos darbais, gali būti taikomas atvirkštinis PVM visiems darbams, kurie yra įtraukti į bendrą sąmatą. Jei pagrindinis tikslas - atlikti papildomus darbus (pvz., žemos įtampos tinklai), kurie savaime nelaikomi statybos darbais, gali būti, kad atvirkštinis PVM netaikomas tik daliai arba visam sandoriui. Tačiau kai vienoje sutartyje teikiamos paslaugos ir prekės, kurios kartu sustatybos darbais perduodamos užsakovui, atvirkštinis PVM dažnai taikomas visam statybos darbų vertei.
Dokumentai ir sąskaitos faktūros
Tada, kai taikomas atvirkštinis PVM, svarbu aiškiai nurodyti, kad jis taikomas pagal 96 straipsnį. Sąskaitoje faktūroje turi būti pateikta informacija apie statybos darbų apmokestinamąją vertę be PVM ir sumokėtą PVM sumą, jeigu ji yra būtina. Taip pat svarbu parodyti, kad tai yra statybos darbai, įtraukti į atvirkštinį PVM mechanizmą. Jei sandoris apima tiek statybos darbus, tiek prekes, kurios po to bus įtrauktos į statybos darbus, reikia atskirti, kurias vertes taikomas atvirkštinis PVM, o kurias - ne.
Dažniausiai pasitaikančios klaidos nuomos ir paslaugų kontekste
Dažnai nuomininkai susiduria su situacijomis, kai nuomotojas perkelia tam tikras išlaidas („ūkio išlaidos“, vėliau - „statybos darbai“) į atvirkštinio PVM eilutę. Svarbu gauti konkrečią informaciją, kas tiksliai buvo atlikta: vėdinimo sistemos darbai, apšvietimo remontai, santechnikos keitimai ir pan. Be to, reikia užtikrinti, kad sąskaitose būtų nurodyta, jog paslaugos laikomos statybos darbais ir taikomas atvirkštinis PVM mechanizmas. Jei tiekėjas nepateikia detalizuotos informacijos, nuomotojas gali prašyti papildomos paaiškinimo informacijos apie konkrečius remonto darbus ir jų apimtį.
Praktiniai patarimai nuomininkams
- Susitikite su tiekėju/rangovu ir reikalaukite detalizacijos apie kiekvieną darbų įvykį, nurodant darbų pobūdį, laiką ir apimtį.
- Pasirūpinkite tinkamu dokumentų žymėjimu, kad sąskaitose būtų aiškiai matoma, jog taikomas atvirkštinis PVM, ir nurodyta jurisdikcija bei teisės aktų nuorodos.
- Atlikite patikrinimą ar pirkėjas (nuomininkas) yra PVM mokėtojas ir ar statybos darbai atitinka PVMĮ 96 str. 1 d. 3 punkto bei Statybos įstatymo nuostatas.
- Laikykitės terminų - klaidos pripažinimas vėluotai gali turėti finansinių pasekmių, todėl svarbu laiku koreguoti sąskaitas, jei aptikta klaidų ar neaiškumų.
- Laikykite kompleksišką sutartį jei sandoris apima įvairias paslaugas ir prekes, kurių vertę reikia įtraukti į vieną sąmatą, kurioje aiškiai matyti, kuri dalis taikoma atvirkštiniam PVM.
Notriniai pavyzdžiai ir atvejai
1 pavyzdys: Lietuvos įmonė X, PVM mokėtoja, sudaro rangos sutartį dėl nekilnojamojo turto statybos su įmone Y, kurios atžvilgiu X priduoda statybos darbus etapais. Jei Y įsigijo projektavimo paslaugas iš įmonės Z už 10 000 Eur ir 2 100 Eur PVM, o projektavimo paslaugoms atvirkštinis PVM netaikomas, tai X turi sumokėti PVM už šias paslaugas pagal įstatymą. Tačiau, kai įtraukiama projekto vertė į pagrindinę statybos darbų sąmatą, taikomas atvirkštinis PVM visai sandorio vertei be PVM.
2 pavyzdys: rangovas įsigijo langus už 50 000 Eur ir 10 500 Eur PVM, kuriuos įsipareigojo sumontuoti statomame statinyje. Jeigu langai instaliuojami Lietuvoje, atvirkštinis PVM taikomas, o pardavėjas turi apskaičiuoti PVM mokėtojo įplauką už sumontuotus darbus.
Kada atvirkštinis PVM netaikomas
Atvirkštinis PVM netaikomas statybos darbams, kai sandoris apima projektavimo paslaugas, projekto priežiūrą, projekto ekspertizę, statybos techninę priežiūrą, geodezijos ir kadastrinius matavimus ir pan. Taip pat netaikomas, kai prekės ar paslaugos nėra laikomos statybos darbais pagal Statybos įstatymo 2 straipsnio 15 dalį.
Apibendrinant svarbiausius aspektus
- Atvirkštinis PVM taikomas statybos darbams, kai sutarta ar nustatyta, kad už darbų atlikimą atsako užsakovo įmonė (PVM mokėtojas).
- Sąskaitose būtina aiškiai nurodyti statybos darbų vertę be PVM ir atvirkštinio PVM taikymo faktą.
- Nuomotojai ir nuomininkai turi aiškiai identifikuoti, ar konkreti remonto/įrenginių dalis yra laikoma statybos darbu, ir kokiais atvejais taikomas atvirkštinis mechanizmas.
- Svarbu turėti detalią darbų sąmatą bei pasirūpinti, kad tiek teikėjas, tiek užsakovas žinotų, kuriuos darbus reikia įtraukti į atvirkštinį PVM mechanizmą.
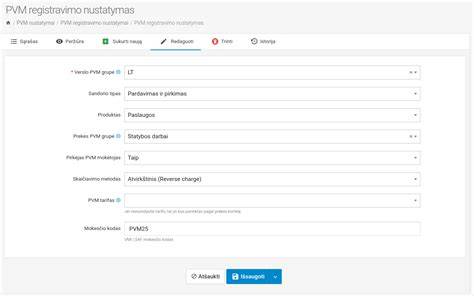
Be to, gali būti naudinga įtraukti lentelę su tipiniais darbų kategorijų priskyrimais pagal Statybos įstatymą ir VMI veiksmų apibrėžimą dėl atvirkštinio PVM taikymo. Tokia lentelė padėtų greitai nustatyti, ar konkretūs darbai patenka į mechanizmą, ar ne.
Teisiniai ir praktiniai atnaujinimai
Nuo 2015 m. liepos 1 d. įsigaliojo naujos PVM įstatymo nuostatos, kuriose sustiprintos taisyklės dėl atvirkštinio PVM statybos darbas, įskaitant statinių įrengimą, projektavimo paslaugas ir kt. PVM mokėtojas privalo priduoti pardavimo PVM už statybos darbus ir perleisti atsakomybę už PVM mokėjimą užsakovo atžvilgiu. Tačiau ne visos paslaugos ar prekės laikomos statybos darbais - reikia įsitikinti, ar jos atitinka Statybos įstatymo ir PVM įstatymo reikalavimus.
tags: #gelzbetonio #gaminiai #atvirkstinis #pvm