Šiame straipsnyje aptariama, kaip ilgalaikis turtas - ypatingai keliai, įranga ir statiniai, įgyjamas, pripažįstamas, nusidėvėja ir atsispindi apskaitoje bei mokesčiuose, laikantis PMĮ, VAS ir atnaujinamų teisės aktų nuostatų. Pagrindinis tikslas - suprasti, kokios yra minimalaus vertės ribos, nusidėvėjimo normatyvai, rekonstrukcijos ir remonto įtaka turto vertei, bei kaip tai paveikia pelno mokestį.
Kas yra ilgalaikis turtas ir nuo kokios sumos pripažįstamas?
Ilgalaikis turtas yra turtas, kurį įmonė ketina naudoti ilgiau nei 12 mėnesių ir kurio įsigijimo savikaina ne mažesnė už įmonės nustatytą minimalią vertę. Minimalią vertę ribą įmonė nustato savo apskaitos politikoje; praktikoje dažnai pasirenkama 500 Eur arba 750 Eur. Jei turto vieneto savikaina yra mažesnė už ribą, jis pripažįstamas sąnaudomis, net jeigu atitinka kitus kriterijus. Taip pigesnis turtas nepatenka į balansą ir nebus skaičiuojamas nusidėvėjėjimas per laikotarpį.
Nuo 2025 m. įsigaliojo lengvųjų automobilių įsigijimo savikainos atskaitymo ribojimas pelno mokesčio tikslais, susijęs su CO2 išmetimu - tikslias ribas reikia tikrinti pagal VMI paaiškinimus, nes jos įtakoja automobilio nusidėvėjimo apskaitą. Taip pat svarbu žinoti, kad vienos ribos nėra visoms turto grupėms; kiekviena įmonė nusistato savo minimalų dydį.
Ilgalaikio turto rūšys ir klasifikacija
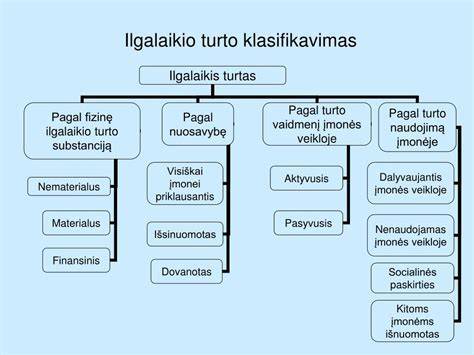
Ilgalaikis turtas skirstomas į tris pagrindines kategorijas: materialųjį, nematerialųjį ir finansinį. Materialusis turtas turi fiziką (pvz., pastatai, įranga, transporto priemonės, kompiuteriai, baldai). Nematerialusis turtas neturi fizinio pavidalo (programinė įranga, licencijos, patentai, prekiniai ženklai, goodwill). Finansinis ilgalaikis turtas - ilgos trukmės investicijos (pvz., akcijos, obligacijos, ilgalaikės paskolos).
Materialusis turtas
Materialusis turtas apima pastatus ir statinius, mašinas ir įrenginius, transporto priemones, kompiuterius ir ryšių priemones, baldus ir biuro įrangą. Jis nuolat praranda vertę dėl fizinio nusidėvėjimo ir technologinio senėjimo, todėl yra skaičiuojamas nusidėvėjimas per įmonės naudingo tarnavimo laiką.
Nematerialusis turtas
Nematerialusis turtas - tai identifikuojamas ne piniginis turtas, naudojamas ilgiau nei metus, iš kurio įmonė tikisi ekonominės naudos. Dažniausiai pasitaikantys pavyzdžiai: programinė įranga, licencijos, patentai, prekiniai ženklai, prestižas (goodwill). Jo pagrindinė ypatybė - amortizacija, o ne nusidėvėjimas.
Finansinis ilgalaikis turtas
Finansinis ilgalaikis turtas apima kitų įmonių akcijas, obligacijas, ilgalaikes paskolas ir pan., kurios nėra tiesiogiai naudojamos įmonės veikloje. Šio tipo turtui nusidėvėjimas ar amortizacija netaikomi; vertė gali būti koreguojama dėl rinkos pokyčių ar galimo vertės sumažėjimo.
Savikainos ir jos sudėtis
Ilgalaikio turto savikaina apima įsigijimo kainą, transportavimo, montavimo ir parengimo naudoti išlaidas bei neatskaitytą pirkimo PVM. Atskaitytas PVM į savikainą įtraukiamas tik tuo atveju, jei PVM nėra grąžinamas (pvz., dėl įsiskaitinių reikalavimų). Finansavimo palūkanos paprastai neįskaičiuojamos į savikainą ir laikomos laikotarpio sąnaudomis. Svarbu užtikrinti, kad savikaina būtų tiksliai apskaičiuota, nes nuo jos priklauso būsimasis nusidėvėjimas bei mokesčių bazė.
Nusidėvėjimas: pagrindiniai modeliai ir termitai
Nusidėvėjimas - tai sistemingas turto įsigijimo savikainos paskirstymas per naudingo tarnavimo laikotarpio metus. Pelno mokesčio tikslais PMĮ 1 priedėlyje numatyti trys nusidėvėjimo metodai: tiesiogiai proporcingas (tiesinis), dvigubos mažėjančios vertės, ir produkcijos (pagamintos produkcijos kiekio) pagrįstas. PMĮ 1 priedėlyje nurodyti normatyvai yra maksimalūs; įmonė gali naudoti ilgesnį laikotarpį, bet ne trumpinti nuosavybės nusidėvėjimo laikotarpio.
Pagrindiniai trumpiausi leidžiami laikotarpiai (metais) dažnai taikomi: nauji pastatai - 8, gyvenamieji pastatai - 20, mašinos ir įrenginiai - 5, kompiuteriai ir ryšiai - 3, baldai - 6, programinė įranga ir kitas nematerialus turtas - 3. Pasirinktas metodas įtakoja mokesčių pagrindą, todėl jis turi būti nuoseklus visais ataskaitiniais laikotarpiais.
TLT ir PMĮ laikymas: kada ir kaip pradėti nusidėvėjimą?
Ilgalaikio turto nusidėvėjimas skaičiuojamas nuo momento, kai turtas pradeda būti eksploatuojamas (pradėtas naudoti). Jei turtas nenaudojamas, nusidėvėjimas nevykdomas. Taip pat svarbu, kad rekonstrukcijos ar remonto darbai, kurie pagerina naudą ar pailgina tarnavimo laiką, gali padidinti turto įsigijimo savikainą ir patikslinti naudingo tarnavimo laiką. Remonto darbai ir rekonstrukcija gali būti kaupiami ilgalaikio turto sąskaitoje, o vėliau įtraukiami į turto vertę, arba kai tik ji padidėja, gali būti nukreipiami į nusidėvėjimą.
Reikšmingi specialūs atvejai ir praktiniai niuansai
- Jei spausdintuvai įsigyjami kaip atskiri turtiniai vienetai, nusidėvėjimo normatyvų keitimas pagal apskaitos standartus nėra laikomas apskaitos politikos keitimu.
- Kai įmonė nori ištaisyti klaidą apskaitoje ir pataisyti nusidėvėjimo normatyvą, VMI leidimo nereikia.
- Jei įmonė pasistatė saulės parką - antžeminę elektrinę, tokį nekilnojamą turtą laikyti ilgalaikiu turtu.
- Keturatės sunkvežimis, nors laikomas transporto priemone, nėra priskiriamas automobilų kategorijai.
- Nenaudojamo turto nusidėvėjimas pagal PMĮ nėra skaičiuojamas.
- Kaip pataisyti įsigijimo kainą esant teisiniams pokyčiams - VMI leidimo nereikia.
Reikalavimai dėl esminių pagerinimų, remonto ir rekonstravimo
Esminis pagerinimas - pastato ar statinio pasigaminimas; jo PVM skaičiuojamas tik esminio pagerinimo atvejais. Remontas ir rekonstrukcija gali būti skaičiuojami kaip tam tikros vertės padidėjimas arba įtraukti į ilgalaikio turto vertę. Rekonstrukcijos atvejais išlaidos kaupiamos ruošiant naudoti ilgalaikio turto sąskaitoje, o po rekonstrukcijos nustatyta naujoji verte naudojama nekilnojamojo turto mokesčiui skaičiuoti nuo kitų metų.
PVM ir ilgalaikis turtas
Pastato esminio pagerinimo darbai PVM apmokestinami. Ilgalaikio turto pasigaminimas įforminamas PVM sąskaita faktūra, taikant 21 proc. PVM. PVM skaičiuojamas tuo laikotarpiu, kai turtas pradeda būti naudojamas. Dėl NT sandorių pirkimo ir pardavimo PVM gali būti koreguojamas, jei turtas įtraukiamas į MB PVM apmokestinamą veiklą.
Kitos aktualijos
Gautas finansavimas saulės elektrinei įrengti apskaitoje registruojamas kaip su turtu susijusi dotacija. Metų pabaigoje reikia įtraukti gautiną sumą ir dotaciją. Neremontuojamas turtas, kurį įmonė nusprendė nurašyti, gali būti įrašomas į atskirus įrašus; naudojimo laikotarpiu per metus spausdintuvai ir kiti įrenginiai kaupiami pagal jų savikainas. Draudimo išmoka laikoma neapmokestinamomis pajamomis ir mažina pripažintas sąnaudas.
Praktiniai pavyzdžiai
- Įmonė įsigijo butą su PVM; pirkimo PVM įtrauktas į atskaitą, o esminio pagerinimo darbai - PVM deklaracijose.
- Ilgalaikio turto įsigijimo vertė apskaitoje ir PMĮ yra ta pati; turtas registruojamas ilgo laikotarpio registre.
- Jei įmonė nori išlaikyti pastatus, gali taikyti perkainojimą tikrąja verte, tačiau tai turi būti taikoma visai turto grupei.
Nagrinėjamos situacijos: praktiniai patarimai
- Nepreskribti vertę, kai potvyniai ar kitos nelaimės sugadina turtą; remonto išlaidos turi būti įtraukiamos į turto vertę ar į sąnaudas atsižvelgiant į situaciją.
- Jei įmonė naudoja IT įrangą tam laikotarpiui, kai ji nenaudojama, nusidėvėjimas PM apskaičiuojamas tik tada, kai turtas pradeda būti naudojamas.
- Keli keliai - ilgas turtas, todėl jų vertė ir nusidėvėjimas turi būti apskaitomi per visą laikotarpį, o minimalios vertės ribos nustatytos įmonės politikos pagrindu.
Šio straipsnio tikslas - suteikti praktinį įrankį verslams įgyti aiškų supratimą apie ilgalaikio turto priskyrimą, apskaitą ir mokestines nuostatas, kad būtų išvengta klaidų, užtikrinta teisiškai pagrįsta apskaita ir optimizuotos mokesčių prievolės.
tags: #asfalto #priskyrimas #ilgalaikiam #turtui